
Zielmodell
nach Ackermann
Das Zielmodell von Ackermann unterscheidet sich grundlegend von den zuvor dargestellten Geldwäschemodellen. Es fragt nicht primär danach, wie Geldwäsche technisch abläuft, sondern welche Ziele Täter mit Geldwäschehandlungen verfolgen und welche Handlungsmöglichkeiten ihnen dafür zur Verfügung stehen.
Rekonstruiertes Zielmodell der Geldwäsche.
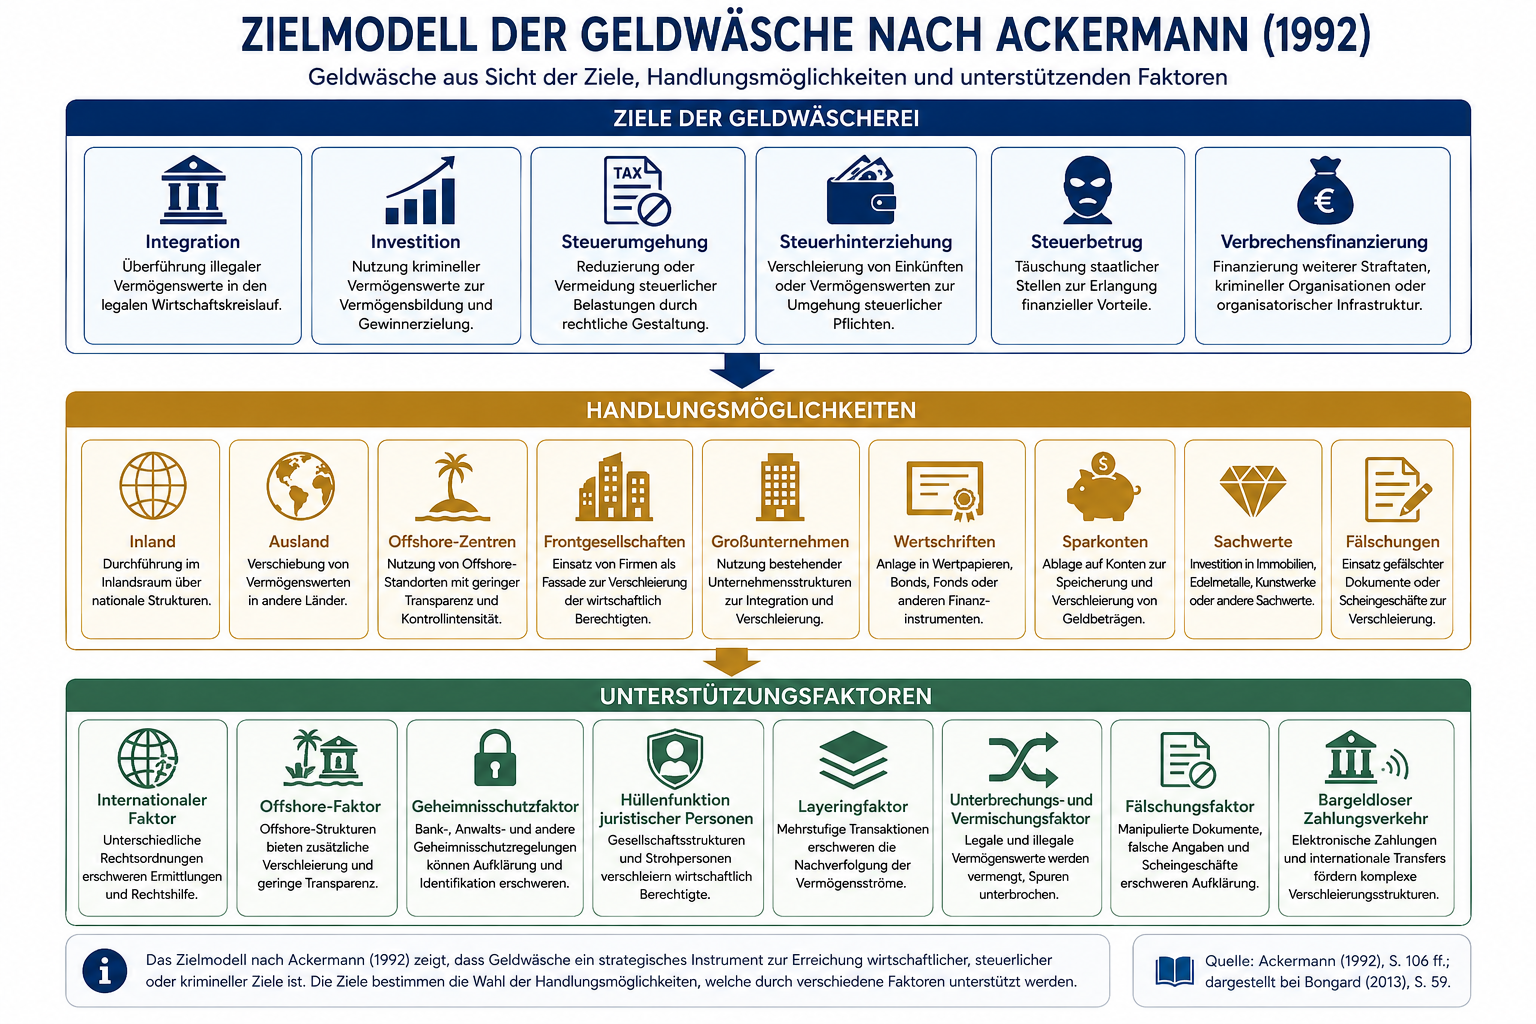
Eigene Rekonstruktion auf Basis von Ackermann (1992), dargestellt bei Bongard (2013), sowie der in der Literatur beschriebenen Ziele, Handlungsmöglichkeiten und Unterstützungsfaktoren.
Der Perspektivwechsel: vom Ablauf zur Täterintention.
Während das Drei-Phasen-Modell, das Zyklusmodell, das Kreislaufmodell nach Zünd und das Vier-Sektoren-Modell nach Müller vor allem Abläufe, Verbindungen und Strukturen der Geldwäsche erklären, richtet Ackermann den Blick auf die Zielsetzung der Geldwäscher. Geldwäsche wird dadurch nicht mehr nur als technischer Verschleierungsprozess verstanden, sondern als strategisches Mittel zur Erreichung wirtschaftlicher, steuerlicher oder krimineller Zwecke.
Dieser Perspektivwechsel ist für moderne Financial Crime Compliance besonders relevant, weil Risikoanalyse, Transaktionsmonitoring und Typologiearbeit nicht nur nach auffälligen Transaktionen fragen, sondern nach der Funktion, die eine Struktur für den Täter erfüllt.
Welche Zwecke verfolgt der Täter?
Integration
Illegale Vermögenswerte sollen in den legalen Wirtschaftskreislauf eingebracht werden, damit ihre deliktische Herkunft verdeckt wird.
Investition
Kriminell erlangte Gelder werden zur Vermögensbildung, Renditeerzielung oder Beteiligung an legalen Wirtschaftsstrukturen eingesetzt.
Steuerumgehung
Strukturen werden genutzt, um steuerliche Belastungen zu reduzieren oder wirtschaftliche Sachverhalte gegenüber Behörden anders erscheinen zu lassen.
Steuerhinterziehung
Einkünfte, Vermögenswerte oder wirtschaftliche Beteiligungen werden verschleiert, um steuerliche Pflichten zu umgehen.
Steuerbetrug
Durch Täuschung, falsche Angaben oder manipulierte Strukturen sollen finanzielle Vorteile gegenüber staatlichen Stellen erzielt werden.
Verbrechensfinanzierung
Gewaschene oder verschleierte Gelder können zur Finanzierung weiterer Straftaten, krimineller Netzwerke oder organisatorischer Infrastruktur genutzt werden.
Welche Mittel stehen zur Zielerreichung zur Verfügung?
Ackermann verbindet die Täterziele mit konkreten Handlungsmöglichkeiten. Diese reichen von Inlands- und Auslandskonstruktionen über Offshore-Zentren bis zu Frontgesellschaften, Wertpapieren, Sparkonten, Sachwerten und Fälschungen.
Inland, Ausland und Offshore
Unterschiedliche Rechtsräume können genutzt werden, um Ermittlungen zu erschweren und Vermögenswerte über Grenzen hinweg zu verschieben.
Frontgesellschaften und Großunternehmen
Unternehmen können als Fassade, Integrationsvehikel oder wirtschaftliche Hülle zur Verschleierung von Herkunft und Kontrolle dienen.
Wertschriften, Sparkonten und Sachwerte
Finanzinstrumente und Sachwerte können genutzt werden, um illegale Gelder zu speichern, umzuschichten oder scheinbar legitim anzulegen.
Welche Faktoren erleichtern Geldwäsche?
Internationaler Faktor
Grenzüberschreitende Strukturen, unterschiedliche Rechtsordnungen und internationale Finanzplätze erschweren Nachverfolgung und Kooperation.
Offshore-Faktor
Offshore-Zentren können durch Geheimhaltung, flexible Gesellschaftsformen und geringe Transparenz zusätzliche Verschleierung ermöglichen.
Geheimnisschutzfaktor
Bankgeheimnis, Anwaltsgeheimnis oder sonstige Verschwiegenheitsregeln können die Identifikation wirtschaftlich Berechtigter erschweren.
Hüllenfunktion juristischer Personen
Juristische Personen, Strohpersonen und Gesellschaftskonstruktionen können zur Abschirmung der tatsächlichen Kontrolle genutzt werden.
Layeringfaktor
Mehrstufige Transaktionen, Kontenketten und zwischengeschaltete Rechtsträger erschweren die Rückverfolgung der Vermögenswerte.
Unterbrechungs- und Vermischungsfaktor
Dokumentationsketten werden unterbrochen oder legale und illegale Vermögenswerte miteinander vermischt.
Fälschungsfaktor
Falsche Dokumente, Scheingeschäfte oder manipulierte Angaben können die wirtschaftliche Realität verdecken.
Bargeldloser Zahlungsverkehr
Elektronische Zahlungen, internationale Transfers und komplexe Kontenstrukturen können Geldwäschehandlungen beschleunigen und verschleiern.
Vermischung legaler und illegaler Gelder
Die Vermischung mit legalen Umsätzen erschwert die Trennung zwischen rechtmäßigen und deliktischen Vermögenswerten.
Das täterorientierte Modell der Geldwäsche.
Das Zielmodell nach Ackermann ist innerhalb der Modellreihe besonders bedeutsam, weil es den Fokus von der äußeren Handlung auf die dahinterliegende Zielsetzung verschiebt. Es macht sichtbar, dass Geldwäsche kein Selbstzweck ist, sondern ein Instrument zur Vermögenssicherung, Vermögensmehrung, Steuervermeidung, Verschleierung und Finanzierung weiterer Straftaten.
- Es erklärt Geldwäsche aus Sicht der Täterintention.
- Es verbindet Ziele, Handlungsmöglichkeiten und unterstützende Faktoren.
- Es schafft eine Brücke zu moderner Typologie- und Risikoanalyse.
- Es ist besonders relevant für Financial Crime Intelligence und Ermittlungslogik.
- Es ergänzt Ablauf- und Strukturmodelle um eine strategische Täterperspektive.
Praktische Relevanz für moderne Financial Crime Compliance.
Für die GCC-Systematik ist das Zielmodell besonders wertvoll, weil es die Frage nach der Funktion einer Geldwäschehandlung stellt. Moderne Geldwäscheprävention muss nicht nur erkennen, dass eine Transaktion ungewöhnlich ist, sondern verstehen, welches Ziel mit einer Struktur verfolgt werden könnte.
Warum statt nur wie
Das Modell unterstützt die Analyse der Täterintention: Integration, Investition, Steuerdelikte, Vermögenssicherung oder Verbrechensfinanzierung.
Muster mit Zweckbezug
Typologien können danach bewertet werden, welche Zielsetzung mit einem Muster verfolgt wird.
Funktion von Auffälligkeiten
Auffällige Zahlungen können nicht nur technisch, sondern funktional analysiert werden: Verschleierung, Integration, Umgehung oder Finanzierung.
Juristische Personen als Instrument
Gesellschaften, Treuhandstrukturen und Strohpersonen werden als bewusst eingesetzte Mittel zur Zielerreichung verstanden.
Offshore als Handlungsmöglichkeit
Offshore-Strukturen erscheinen nicht zufällig, sondern als strategische Wahl zur Verschleierung und Absicherung.
Zielorientierte Bewertung
Das Modell unterstützt die Frage, welche wirtschaftliche oder kriminelle Funktion eine Struktur im Gesamtbild erfüllt.
Das Zielmodell gehört primär zur Überwachung und Risikoerkennung.
Primärer House-Baustein
Überwachung & Risikoerkennung
Das Modell unterstützt die Bewertung von Täterzielen, Typologien, Transaktionsmustern und strategischen Geldwäschefunktionen.
Einordnung innerhalb der Modellreihe.
Vier-Sektoren-Modell von Müller
Geldwäsche als Zusammenspiel von Legalität, Illegalität und Jurisdiktionsräumen.
VergleichVergleich der Modelle
Systematische Gegenüberstellung aller historischen Geldwäschemodelle.
WeiterentwicklungGCC-Geldwäschemodell
Übertragung der historischen Modelle in ein modernes Financial-Crime-Compliance-Framework.
Quellenbasis.
- Ackermann, Hans (1992): Geldwäsche – Money Laundering.
- Bongard, Kai (2013): Wirtschaftsfaktor Geldwäsche – Analyse und Bekämpfung.
- Kainz, Melanie: Geldwäsche – Erscheinungsformen und Bekämpfungsmöglichkeiten.
Überschrift
Eine wunderbare Heiterkeit hat meine ganze Seele eingenommen, gleich den süßen Frühlingsmorgen, die ich mit ganzem Herzen genieße. Ich bin allein und freue mich meines Lebens in dieser Gegend, die für solche Seelen geschaffen ist wie die meine. Ich bin so glücklich, mein Bester, so ganz in dem Gefühle von ruhigem Dasein versunken, daß meine Kunst darunter leidet. Ich könnte jetzt nicht zeichnen, nicht einen Strich, und bin nie ein größerer Maler gewesen als in diesen Augenblicken.